
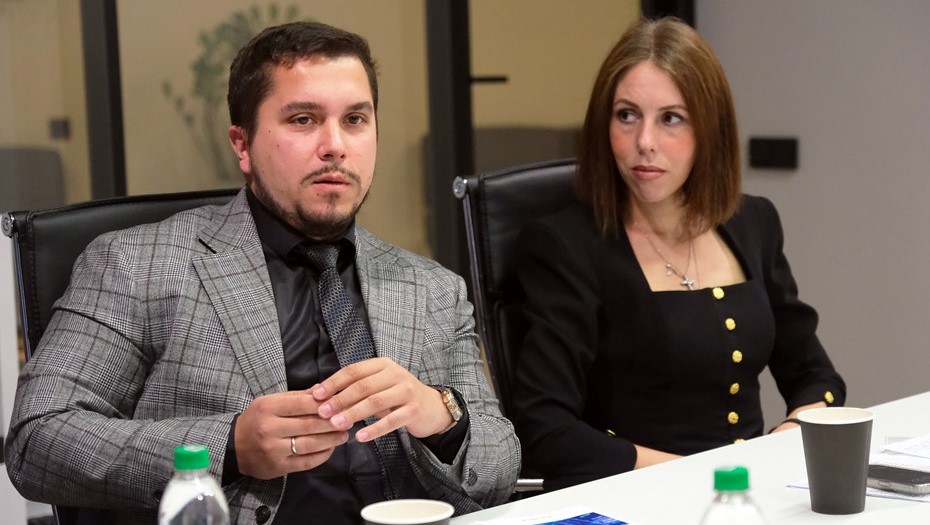
Никита Дейнега, партнер, руководитель практики налогового и административного права Maxima Legal, и Наталья Демина, партнер, руководитель практики частного капитала Maxima Legal, приняли участие в организованном газетой «Деловой Петербург» круглом столе «Защитные фонды. ЗПИФы и личные фонды как инструменты управления активами».
Закрытые ПИФы существуют в России уже четверть века, однако Никита Дейнега призвал помнить о рисках этого механизма, одним из которых может стать налогообложение материальной выгоды. «Если физическое лицо вносит туда какое-то имущество, не денежные средства, а ценные бумаги или недвижимость, которую он приобретал когда-то давно, и у него затраты на приобретение низкие, то при внесении он получает взамен пай, как ценную бумагу, – указал эксперт. – Соответственно, производится рыночная оценка этого пая за счет оценки того имущества, которое вносится в его оплату. Мы получаем доход от материальной выгоды для целей НДФЛ, который состоит в разнице между текущей рыночной стоимостью этого актива и затратами на его приобретение. Если мы 10 лет тому назад за 10 млн рублей купили квартиру, сейчас она стоит 50 млн, то мы в моменте должны исчислить НДФЛ с 40 млн. Это, конечно, во многом делает бессмысленным такое действие».
Для появившегося около 4 лет назад института личных фондов, нет такого недостатка. С другой стороны, законодательство и регуляторные нормы для личных фондов находятся в стадии формирования, поэтому пока есть достаточно большое пространство для экспериментов в части условий управления, что чревато непредсказуемыми рисками в будущем.
«В каких-то ситуациях клиенту интереснее ЗПИФ, в каких-то ситуациях, под его задачи – личный фонд, – пояснила партнер, руководитель практики частного капитала Maxima Legal Наталья Демина. – А где-то они классно могут работать вместе. В отличие от ЗПИФа, где клиент после внесения активов в фонд в ответ получает встречное имущество и остается таким образом собственником некоего актива (пая), в личном фонде, внося свое имущество в него, клиент не получает ничего взамен. И на самом деле, все преимущества личного фонда как раз и следуют из того, что учредитель отдает право собственности, расщепляет его и собственником становится уже юридическое лицо (фонд). Поэтому у учредителя после передачи имущества в личный фонд уже нечего делить ни с супругой, ни между наследниками. У учредителя также не на что обратить взыскание, по общему правилу спустя три года. На учредителе этого имущества больше нет, в том числе нет пая, как в ЗПИФ. Действительно, подобная юридическая конструкция, которая около семи лет пробивалась через тернии законодательства, которую мы очень ждали, стала абсолютно уникальной не только для нашего правопорядка, но и в целом для нашей культуры и менталитета. Ещё одна причина не бояться создавать фонды, которых, к слову, около 700 на текущий момент, – то, что клиент понимает, что он может в любой момент забрать имущество из фонда обратно, и в большинстве случаев без налоговых последствий, если он является налоговым резидентом России. Также учредитель может в любой момент изменить учредительные документы, просто придя к нотариусу, в том числе изменить фигуру директора, персональный состав органов управления, если они перестали по каким-то причинам его устраивать, выгодоприобретателей и любые иные положения в учредительных документах личного фонда».
«Если сравнивать, например, физическое лицо в его личном качестве и физическое лицо, учредившее ЗПИФ, понятно, что в ЗПИФе ему выгоднее держать свои активы, извлекать из них доход, – добавил Никита Дейнега. – Просто в силу того, что с течением времени деньги дешевеют, и лучше заплатить налоги через 50 лет, чем сегодня. В случае с личным фондом – это не инструмент налоговой оптимизации. Если сравнить личное владение активами и в личном фонде, физическое лицо будет платить приблизительно те же самые налоги. При этом важно понимать, что налоговое регулирование личных фондов содержит в себе огромное количество пробелов. На практике сталкиваемся с ними каждый день. Примерно раз в месяц выходят новые письма Минфина, которые разъясняют те или иные вещи. Довольно часто они неожиданные, эти письма. Тот вакуум, по сути, который законодатель установил, как в части гражданско-правового регулирования, где у нас пять норм, и в Налоговом кодексе, у нас там всего три-четыре нормы, в которых прямо упоминается личный фонд, безусловно, не покрывает весь тот объем разных ситуаций, которые у нас возникают. Банальный пример можно привести по облигациям. Вообще в личном фонде на общей системе налогообложения можно платить налог на прибыль по ставке 15%, а не 25%. При этом для того, чтобы 15% платить, нужно соблюдать условия о том, что более 90% доходов личного фонда должны поступать из определенных источников. Законодатель установил закрытый перечень этих доходов, и вот каким-то образом магическим там оказались купоны по облигациям, которые являются естественным продуктом, собственно, владения облигациями. Но там нету доходов от погашения облигаций, ни доходов от реализации облигаций, что довольно странно, потому что понятно, что с облигациями происходит и то, и другое, и третье. И только в случае с купонами они почему-то учитываются в этой в этой девяностопроцентной пропорции»
Ознакомиться с материалом на сайте газеты «Деловой Петербург» >>>
Для иллюстрации новости использована фотография экспертов Maxima Legal, сделанная Анжелой Мнацаканян на круглом столе и опубликованная в материале «Делового Петербурга» по итогам мероприятия.


